
物価高が続く2026年。少しでも手元に残るお金(手取り)を増やすために、国が用意してくれた強力な味方が今回の税制改正です。
1. 2026年の新ルールをおさらい:何がどう変わった?
これまで、民間の生命保険料を支払った際に受けられる「一般生命保険料控除」は、所得税の計算において一律で「最大4万円」が上限でした。
しかし、今年度分からは以下の新ルールが適用されています。
- 対象となる方: 23歳未満の扶養親族(お子様など)がいる世帯
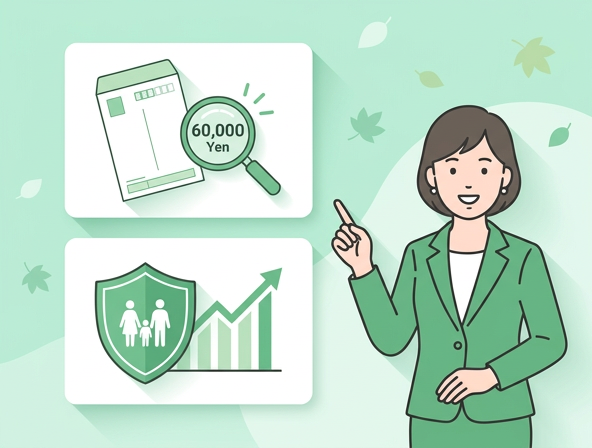
- 改正内容: 所得税の一般生命保険料控除の上限が、4万円から「6万円」へ引き上げ
住民税の控除枠も合わせて拡充されているため、年末調整や確定申告の際、これまでより多くの所得税・住民税があなたの口座に直接「キャッシュバック(還付)」されることになります。他での増税分や物価高の負担を相殺するための大きなチャンスです。
2. なぜ今届く「控除証明書」を見て放置すると損をするのか?
今届いている控除証明書を開いてみてください。 多くの方は、すでに従来の「4万円の枠」を使い切るだけの保険料を支払っているため、ハガキには旧上限の枠いっぱいの金額が記載されているはずです。
しかし、今年から新しく拡充された「プラス2万円の枠(合計6万円の枠)」は、当然ながら何も対策をしなければ空っぽのまま(0円のまま)通り過ぎてしまいます。
「秋になってから見直せばいい」と後回しにしていると、11月の年末調整書類の提出期限に証明書の再発行が間に合わなくなり、せっかくの拡充ルール(今年分の減税枠)を1年分丸ごと逃してしまうことになるのです。
3. 「古い掛け捨て保険」から「変額保険」へのスマートな組み替えテクニック
新しく広がった税金の控除枠(合計6万円の枠)をフルに使い切り、手取りを最大化させるために、今多くの現役世代が実践しているのが「保険の組み替え(整理整頓)」です。
新しく家計の支出を増やす必要はありません。今なんとなく払い続けている「昔入った古い掛け捨て保険」や「保障が大きすぎる保険」をすっきりと整理(引き算)し、浮いた分の保険料を最新の「変額保険(へんがくほけん)」の積立へとスライド(足し算)させます。
変額保険への組み替えが2026年の今、最強と言われる理由は3つあります。
① インフレ(物価高)から教育資金・老後資金を守る
将来もらえる金額が固定されている昔ながらの学資保険や定額終身保険は、インフレでお金の価値が下がっている今の時代、将来受け取る際の実質的な価値(購買力)が目減りしてしまうリスクがあります。変額保険は世界経済の成長に合わせて資産を投資(運用)で育てるため、インフレに負けない強い資産を準備できます。
② 万が一の時も「新NISA」より圧倒的に安心
新NISAも素晴らしい制度ですが、積立の途中で万が一のことがあった場合、その時点で口座にある「その時の時価」しか家族に残りません。一方、変額保険なら「始めた瞬間から数千万円規模の死亡保障」が最低保証されます。
③ 投資をしながら「年末調整で手取りを増やす」
新NISAの積立金には所得控除(税金を安くする効果)がありません。 しかし、変額保険なら「世界株投資で将来の資金を増やしながら、今年拡充された最高6万円の減税枠をフルに使って今年の還付金を増やす」という、子育て世代にとって一石二鳥の仕組みが作れます。
年末調整に間に合わせる!手取りアップのための3ステップ
- ポストに届いた「生命保険料控除証明書」のハガキを開く (現在、一般生命保険料控除の枠をいくら使っているか確認する)
- わが家が「23歳未満の扶養親族がいる世帯」に該当するか確認する
- プロに「令和8年仕様のバランス診断」を依頼する (「新NISA」で攻めるお金と、今年度の拡充枠を活かした「変額保険」で手堅く守るお金の黄金比率をシミュレーションします)
まとめ:届いた証明書を「手取りアップ」のきっかけに
2026年は物価高や冬の暖房費など家計にとって気になる話題が多いからこそ、国が用意してくれた「子育て世帯への減税ルール」は、1滴も残さず100%使い切るのが賢い選択です。
「わが家の今の保険だと、今年の減税枠はあといくら余っている?」 「年末調整の書類提出に間に合わせるには、どう手続きすればいい?」
少しでも気になった方は、ぜひお気軽に信頼できるプロへご相談ください。今年度の最新税制を味方につけて、あなたのご家庭の手取りと安心を最大化するお手伝いをいたします!